Metode penyusutan aktiva (depresiasi aset tetap) adalah teknik akuntansi untuk mengalokasikan harga perolehan aset berwujud menjadi beban operasional secara bertahap selama masa manfaat ekonomisnya. Pilihan metode ini menentukan besarnya beban penyusutan yang dicatat pada laporan laba rugi tiap periode finansial.
Tujuan utama penghitungan penyusutan adalah mencerminkan penurunan nilai guna aset secara realistis akibat pemakaian, keausan, atau modernisasi teknologi.
Komponen Utama dalam Penghitungan Penyusutan Aktiva
Sebelum memilih metode yang tepat, ada tiga variabel penting yang wajib diketahui:
Harga Perolehan (Cost): Total biaya yang dikeluarkan untuk memperoleh aset hingga siap digunakan (termasuk biaya angkut, instalasi, dan pajak).
Nilai Residu (Salvage Value): Perkiraan nilai jual kembali aset pada akhir masa pakainya.
Masa Manfaat (Useful Life): Perkiraan durasi atau jumlah unit produksi yang dapat dihasilkan oleh aset tersebut.
4 Jenis Metode Penyusutan Aktiva yang Paling Sering Digunakan
Berikut adalah penjelasan dan rumus dasar dari masing-masing depresiasi aset tetap:
1. Metode Garis Lurus (Straight-Line Method)
Metode paling sederhana dan populer. Beban depresiasi dicatat secara konstan atau sama rata setiap tahun sepanjang masa manfaat aset.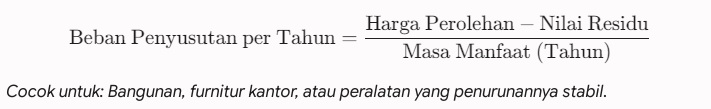
2. Metode Saldo Menurun Ganda (Double Declining Balance Method)
Metode penyusutan dipercepat yang mengalokasikan beban depresiasi lebih besar pada tahun-tahun awal penggunaan aset dan mengecil di tahun-tahun berikutnya.
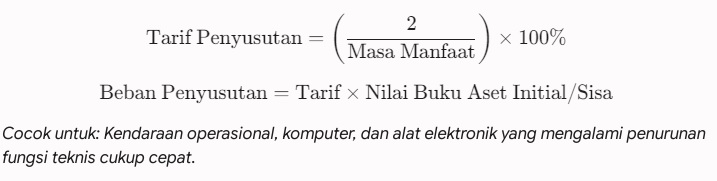
3. Metode Jumlah Angka Tahun (Sum-of-the-Years’-Digits Method)
Mirip dengan saldo menurun, metode ini juga mempercepat penyusutan di periode awal. Penghitungannya berdasarkan fraksi angka tahun masa manfaat.
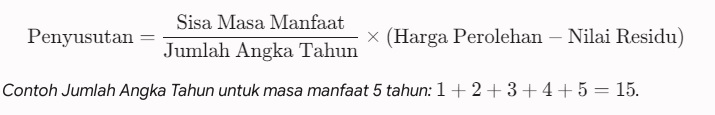
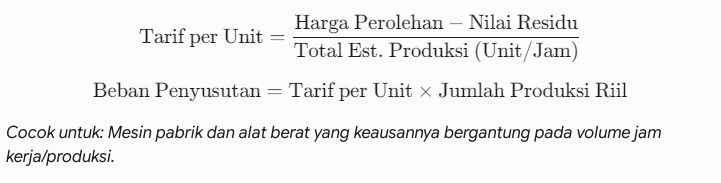
4. Metode Satual Hasil/Unit Produksi (Units of Production Method)
Beban penyusutan disesuaikan secara langsung dengan kapasitas penggunaan atau volume produksi riil aset pada periode tersebut.
 Perbandingan Ringkas Metode Penyusutan Aktiva
| Metode | Dampak Beban Tahun Awal | Karakteristik Utama | Risiko / Tantangan |
| Garis Lurus | Konstan / Tetap | Sederhana, mudah dihitung, umum digunakan | Kurang akurat jika kinerja aset menurun drastis di akhir |
| Saldo Menurun | Tinggi | Menekan porsi pajak di tahun-tahun awal perolehan | Penghitungan lebih rumit karena nilai buku terus berubah |
| Jumlah Angka Tahun | Tinggi ke Sedang | Menggabungkan penurunan kapasitas aset secara matematis | Membutuhkan pencatatan angka tahun yang cermat |
| Satuan Produksi | Bervariasi | Paling akurat menggambarkan keausan fisik aset | Memerlukan pelaporan output/operasional yang rinci |
Tips Memilih Metode Penyusutan yang Tepat
Sesuaikan dengan Karakter Aset: Gunakan metode garis lurus untuk aset yang manfaatnya stabil, dan gunakan saldo menurun/unit produksi untuk aset yang terpengaruh usia teknis secara cepat.
Pertimbangkan Kebijakan Perpajakan: Pastikan metode yang dipilih sesuai dengan regulasi perpajakan yang berlaku agar penyusunan laporan keuangan tetap patuh aturan.
Konsisten dalam Penerapan: Sekali dipilih, terapkan metode tersebut secara konsisten (principles of consistency) untuk menjaga komparabilitas laporan dari tahun ke tahun.
baca juga: Cara Hitung HPP dengan Tepat untuk Bisnis dan UMKM